Víte, že podle průzkumů pouze 32 % podnikatelů, kteří nabízejí psychoterapii jako benefit pro zaměstnance, úspěšně uplatní tyto náklady v daňovém přiznání? Není to tím, že by finanční úřady neměly rády duševní zdraví. Je to tím, že český legislativní rámec je v této oblasti tak zamotaný, že i zkušené účetní často tápou. Pokud právě řešíte, zda si můžete odpočítat terapii, nebo jak ji správně zaúčtovat ve své firmě, nejste sami. Situace se mění rychle - novela živnostenského zákona a nové modely péče přinášejí jasno, ale také nová pravidla hry.
Rozlišení mezi zdravotnickou a poradenskou službou
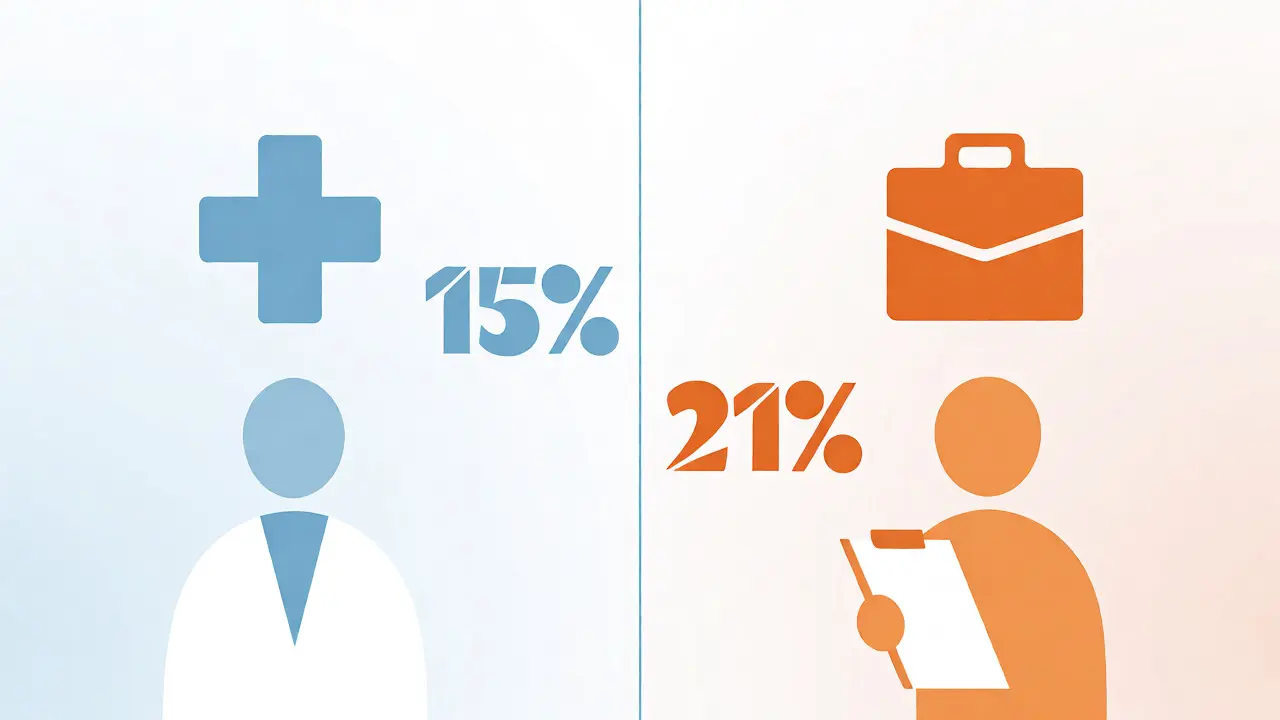
Základním klíčem k pochopení daní je rozlišit, kdo vám terapii poskytuje a na základě čeho. V České republice existují dva hlavní světy. První je svět zdravotnictví, kde psychoterapie probíhá v zařízení s platným registrací a smlouvou s pojišťovnou. Druhým světem je volná praxe nebo poradenská psychoterapie, která spadá pod živnostenské právo. Pro daňové účely je tento rozdíl zásadní. Zdravotnické služby mají obvykle preferenční sazbu DPH (15 %), zatímco nezdravotnické poradenské služby podléhají základní sazbě (21 %). Pokud jste klient, zajímá vás hlavně cena. Pokud jste terapeut nebo zaměstnavatel, jde vám o to, zda budete moci DPH odečíst, nebo zda náklad uzná finanční úřad.
Od roku 2024 dochází k významnému posunu díky novele živnostenského zákona, která zavádí vázanou živnost „poradenská psychoterapie“. To znamená, že pokud chcete provozovat soukromou praxi mimo nemocniční zařízení, musíte mít tuto konkrétní živnost a splňovat kvalifikační předpoklady. Bez toho hrozí, že vaše faktury budou považovány za neoprávněné, což má dopad nejen na vás, ale i na vaše klienty, kteří se pokusí o odpočet.
Příspěvky od zdravotních pojišťoven: Co opravdu pokryjí?
Mnoho lidí si myslí, že pokud jdou k psychologovi, automaticky jim zaplatí část pojišťovna. Realita je složitější. Například ZP MV ČR nabízí příspěvek až 4 000 Kč ročně na maximálně 10 sezení, tedy 400 Kč za hodinu. Ale pozor, tento příspěvek nelze využít libovolně. Platí pouze pro terapeuty uvedené v oficiálních adresářích organizací jako je Česká asociace pro psychoterapii nebo ČLS JEP. A co je háček? Příspěvek se nevztahuje na péči ve zdravotnických zařízeních, která mají smlouvu s pojišťovnou přímo. Tam totiž hradí celou léčbu pojišťovna z fondu, nikoliv formou tohoto specifického příspěvku.
Pro klienta to znamená jednu věc: vždy si předem ověřte, zda váš terapeut akceptuje tento typ úhrady a zda má potřebnou akreditaci. Pro daňové účely je důležité, že příspěvek pojišťovny není zdanitelným příjmem terapeuta, ale ani si ho nemůžete dodatečně odečíst z daně z příjmu fyzických osob jako slevu na dani, pokud nejde o specifické situace stanovené zákonem. Jednoduše řečeno, je to dotace na službu, ne daňový bonus.
Jak si uplatnit náklady na psychoterapii v daních z příjmů
Tady se dostáváme k jádru problému. Můžete si terapii strhnout ze základu daně z příjmů fyzických osob? Obecná odpověď zní: Ne, pokud nejde o výjimku. Zákon č. 586/1992 Sb. umožňuje uplatnění výdajů na léčení pouze tehdy, když jsou spojeny s kompenzací zdravotního postižení nebo při dlouhodobě nepříznivém zdravotním stavu. Běžná terapie pro zlepšení psychické pohody, řešení pracovního stresu nebo partnerské problémy tam obvykle nespadá.
| Typ subjektu | Podmínka pro uplatnění | Sazba DPH | Danový efekt |
|---|---|---|---|
| Fyzická osoba (zaměstnanec) | Terapie hrazena z vlastních prostředků, obvykle bez nároku na slevu na dani, pokud nejde o těžké zdravotní postižení. | 15 % nebo 21 % | Nulový (placení ze zdaněného příjmu) |
| Fyzická osoba (OSVČ) | Náklady musí být prokazatelně spojeny s výkonem podnikání (např. vyhoření z práce). | 15 % nebo 21 % | Snížení základu daně z příjmů |
| Zaměstnavatel (s.r.o., a.s.) | Benefit pro zaměstnance, nutná vazba na ochranu zdraví při práci nebo sociální politiku firmy. | 15 % nebo 21 % | Daňově uznatelný náklad firmy; pro zaměstnance může být zdaněn jako příjem. |
U OSVČ je situace trochu volnější. Pokud jste podnikatel a terapie vám pomáhá udržet produktivitu nebo řeší důsledky vysoké zátěže spojené s vaším oborem, můžete se pokusit zařadit náklady do daňových výdajů. Musíte však mít železné argumenty a ideálně potvrzení od terapeuta, že péče souvisí s výkonem vaší činnosti. Finanční úřady jsou zde skeptické, takže dokumentace je klíčová.
Psychoterapie jako firemní benefit: Past na zaměstnavatele
Společnosti čím dál častěji nabízejí psychoterapii jako benefit. Zní to skvěle pro morálku týmu, ale účetnictví to bolí. Klíčovou otázkou je, zda jde o náklad na prevenci rizik na pracovišti (podle zákona o bezpečnosti a ochraně zdraví při práci), nebo o čistý sociální benefit. Pokud jde o preventivní opatření proti vyhoření ve specificky namáhavých profesích (hasiči, lékaři, dispečeři), šance na uznání nákladu je vyšší. U běžných kancelářských pozic je to riskantnější.
Podle dotazu na portálu DAUČ (č. 48463) není situace jednoznačná. Pokud firma platí terapii zaměstnanci, stává se tato platba zpravidla příjmem zaměstnance ze závislé činnosti. To znamená, že zaměstnanec bude muset z této částky zaplatit sociální a zdravotní pojištění a případně daň z příjmu. Pro firmu je to sice daňově uznatelný náklad, ale pro zaměstnance to může znamenat, že „zdarma“ terapie není úplně zdarma, protože mu vzroste daňová povinnost. Někteří zaměstnavatelé proto řeší tento problém formou nárůstu mzdy, který přesně kryje daňové dopady benefitu.
DPH: 15 % nebo 21 %? To je ta otázka
Poskytovatelé psychoterapie často tápou v tom, jakou sazbu DPH aplikovat. Pokud jste registrováni jako plátce DPH, máte povinnost fakturovat s příslušnou sazbou. Zdravotnické služby mají sníženou sazbu 15 %. Poradenské služby, které nejsou přímo součástí léčby definované zákonem o zdravotních službách, mají sazbu 21 %.
Jak to poznat? Hledítkem je registrace v registru zdravotnických zařízení a typ poskytování. Pokud působíte jako samostatný živnostník s vázanou živností „poradenská psychoterapie“, pravděpodobně budete fakturovat se 21% sazbou, pokud nejste zároveň registrovaným poskytovatelem zdravotních služeb. Chyba v sazbě DPH může vést k doměrkům a penálům. Doporučujeme konzultaci s daňovým poradcem, který zná aktuální metodické pokyny Ministerstva zdravotnictví a Finanční správy. Trh se pohybuje rychle a to, co platilo loni, letos nemusí stačit.
Co dělat, když vám finanční úřad zamítne náklady?
Stalo se vám, že vám FÚ zamítl uplatnění nákladů na terapii pro zaměstnance jako náklad na prevenci? Stalo se to mnoha lidem. Důvod bývá často formální - chybějící zdravotnický registr terapeuta nebo nedostatečné zdůvodnění vazby na práci. Jak se bránit? Především sbírejte důkazy. Smlouva o dílo, faktura s jasným popisem služby, interní směrnice firmy o podpoře duševního zdraví a případně lékařské doporučení. Pokud jednáte jako firma, definujte benefit v kolektivní smlouvě nebo mzdovém výměru tak, aby bylo jasné, že jde o nástroj udržení pracovní síly a prevence nemocnosti.
Nezapomínejte ani na evidenci. Účetní doklady musí obsahovat datum, cenu a identifikaci poskytovatele. Pokud používáte online platformy pro booking terapie, ujistěte se, že faktury splňují náležitosti pro daňové uznání. Elektronická faktura je v pořádku, pokud je archivována správně.
Mohu si uplatnit náklady na psychoterapii jako slevu na dani z příjmu fyzických osob?
Obecně ne. Náklady na psychoterapii nejsou standardní položkou pro slevu na dani. Lze je uplatnit pouze ve specifických případech, kdy jsou spojeny s kompenzací zdravotního postižení nebo dlouhodobě nepříznivým zdravotním stavem, což musí být prokázáno lékařským posudkem. Běžná terapie pro osobní rozvoj nebo řešení stresu tam nespadá.
Jakou sazbu DPH má psychoterapie?
Záleží na typu služby. Pokud je poskytována jako zdravotnická služba v rámci systému veřejného zdravotního pojištění nebo v registrovaném zdravotnickém zařízení, uplatňuje se snížená sazba DPH 15 %. Pokud jde o poradenskou psychoterapii poskytovanou na základě živnostenského listu mimo zdravotnický systém, uplatňuje se základní sazba DPH 21 %.
Může mi zaměstnavatel zaplatit psychoterapii jako benefit?
Ano, může. Takový benefit je pro zaměstnavatele obvykle daňově uznatelným nákladem, pokud je součástí firemní politiky nebo prevence rizik. Pro zaměstnance je však tento benefit zpravidla zdanitelným příjmem ze závislé činnosti, což znamená, že z něj musí být odvedeno sociální a zdravotní pojištění a případně zálohy na daň z příjmu.
Kolik mi zaplatí zdravotní pojišťovna na psychoterapii?
Výše příspěvku se liší pojišťovnu od pojišťovny. Například ZP MV ČR nabízí příspěvek až 4 000 Kč ročně na maximálně 10 sezení (400 Kč/sezení). Podmínkou je návštěva terapeuta akreditovaného příslušnými odbornými společnostmi a využití služby mimo smluvní zdravotnická zařízení. Vždy si podmínky ověřte přímo u své pojišťovny.
Potřebuji speciální živnost pro soukromou praxi psychoterapeuta?
Ano, novelizace živnostenského zákona zavádí vázanou živnost „poradenská psychoterapie“. Pokud chcete provozovat soukromou praxi mimo zdravotnické zařízení, musíte tuto živnost získat a splnit kvalifikační předpoklady (vzdělání, supervize atd.). Bez této živnosti může být poskytování služby nelegální nebo problematické z hlediska daňového uznání.